正答4
解説
正解は4です。
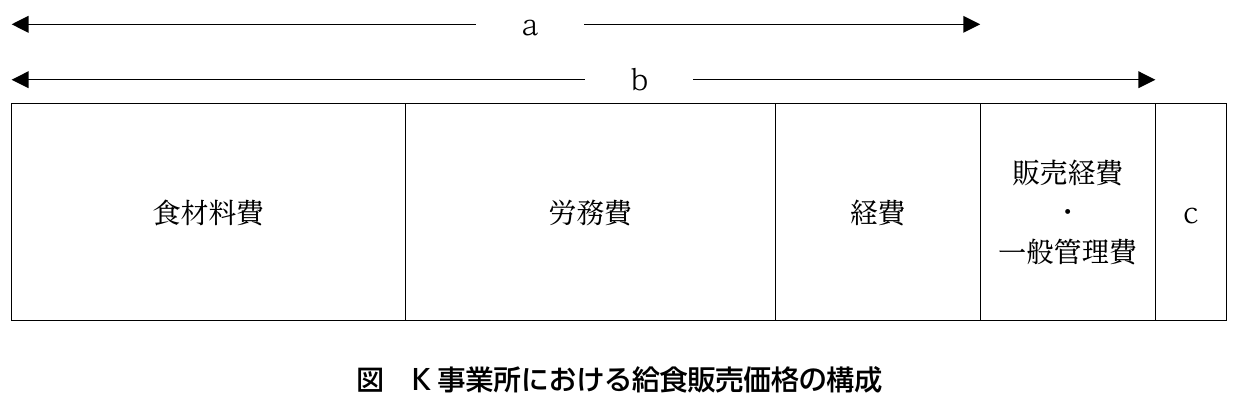
図は、食単価契約で運営している事業所給食の販売価格の構成を示しています。
左から食材料費、労務費、経費、販売経費・一般管理費、cが並び、aは食材料費から経費まで、bは食材料費から販売経費・一般管理費までの範囲を示しています。
【図の読み取り】
aは、食材料費・労務費・経費の3つを合わせた範囲です。
bは、aに販売経費・一般管理費を加えた範囲です。
cは、bの外側にある、販売価格の最後の部分です。
【選択肢別解説】
1:× aを直接費とする点が誤りです。
直接費は特定の製品に直接かかる費用で、経費のすべてを含むわけではないため、食材料費・労務費・経費の合計は製造原価と呼びます。
bも製造原価ではなく総原価です。
2:× aを直接費、bを製造原価とする点が誤りです。
また、cは販売価格の一部であり、販売価格全体を表す売上高ではありません。
3:× bを総原価、cを利益とした点は正しいです。
しかし、食材料費・労務費・経費の合計であるaは、直接費ではなく製造原価です。
4:○ 食材料費・労務費・経費を合計したaは製造原価です。
製造原価に販売経費・一般管理費を加えたbは総原価です。
販売価格から総原価を差し引いた残りのcは利益です。
5:× aを製造原価、bを総原価とした点は正しいです。
しかし、cは販売価格のうち総原価を除いた部分なので、売上高ではなく利益です。
【ポイント】
「製造原価=食材料費+労務費+経費」「総原価=製造原価+販売経費・一般管理費」「販売価格=総原価+利益」と段階的に覚えます。
食材料費・労務費・経費は、原価の3要素と呼ばれます。