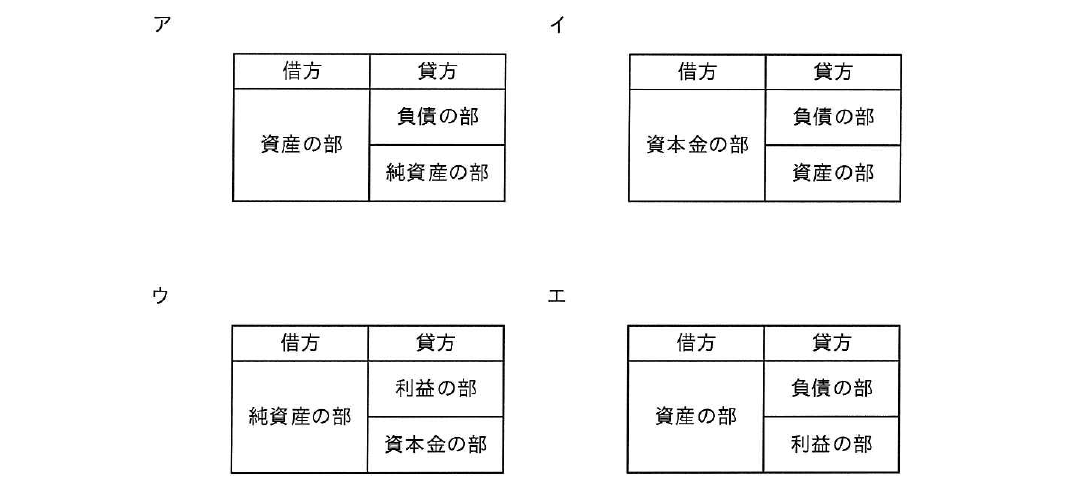
正答1
解説
正解は1です。
貸借対照表(B/S:Balance Sheet)は、ある時点の財政状態を示す財務諸表です。
左側を借方、右側を貸方と呼び、「資産=負債+純資産」の関係が成り立ちます。
図の4つの表は、借方と貸方にどの区分を置くかがそれぞれ異なっています。
【選択肢別解説】
1:○ 借方に資産の部、貸方に負債の部と純資産の部を置く形式で、貸借対照表の正しい記載形式です。
資金の運用形態(資産)と調達源泉(負債・純資産)が左右で一致します。
2:× 資本金は純資産の部に含まれる項目なので、借方には置きません。
資産の部も貸方ではなく借方に記載します。
3:× 純資産の部は貸方に記載します。
「利益の部」は損益計算書の考え方で、貸借対照表の区分ではありません。
4:× 借方の資産の部と貸方の負債の部は正しいです。
しかし、もう一つの区分は「利益の部」ではなく純資産の部です。
【ポイント】
貸借対照表は「左に資産、右上に負債、右下に純資産」と覚えます。
利益は損益計算書(P/L)で計算され、その蓄積が純資産の利益剰余金として貸借対照表に反映されます。